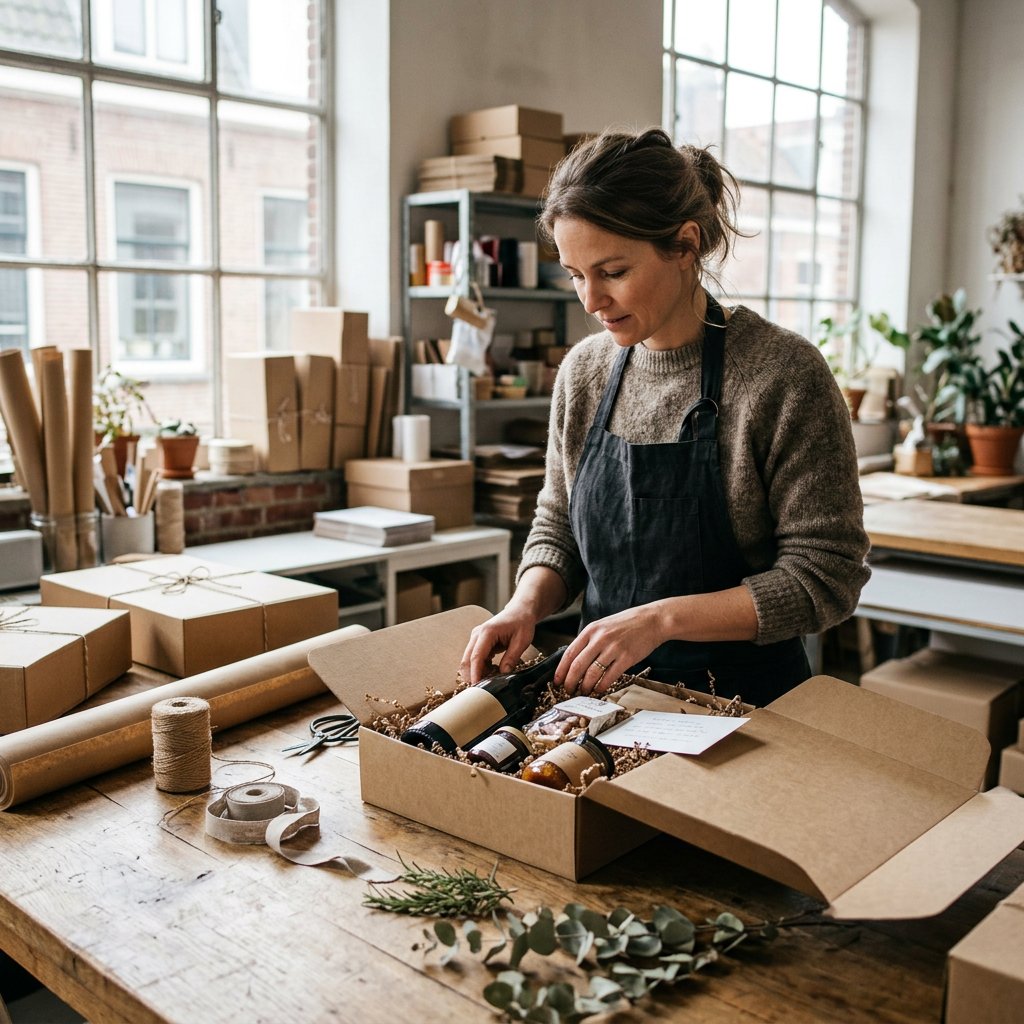
Btw op relatiegeschenken
Btw op relatiegeschenken is niet altijd aftrekbaar. Of je de btw mag terugvragen hangt vooral af van aan wie je het cadeau geeft, wat erin zit, wat de waarde is en wat het totaal per ontvanger per jaar wordt. Meerdere kleine cadeaus tellen daarbij samen mee. Een cadeau aan personeel wordt bovendien niet op exact dezelfde manier beoordeeld als een kerstpakket, fles wijn of andere attentie voor een klant of leverancier.
Hieronder lees je de praktische hoofdlijnen, inclusief veelvoorkomende twijfelgevallen zoals kerstpakketten, alcohol, je administratie en aankopen buiten de EU. Zie dit als algemene informatie over hoe btw nu eigenlijk werkt: je blijft zelf verantwoordelijk voor een juiste, tijdige en volledige aangifte, en voorbeelden zijn indicatief.
Wanneer mag je de btw op een cadeau terugvragen?
Ja, btw op relatiegeschenken kan aftrekbaar zijn, maar niet automatisch. Dat staat los van de vraag of je de kosten als aftrekbare zakelijke kosten mag boeken voor je winst (zie welke zakelijke kosten zijn aftrekbaar). Voor de btw kijk je eerst naar de ontvanger: zou die de btw zelf niet of voor minder dan 30% kunnen aftrekken, dan speelt de BUA-drempel van €227 exclusief btw per ontvanger per jaar. Je beoordeelt dit dus niet per losse factuur. Ga je over die grens heen, dan kan de btw-aftrek voor die ontvanger in dat jaar vervallen. Zie je online nog oude jaartallen zoals 2021 of 2022? Gebruik altijd de regels van het jaar waarin je schenkt.
Wat telt als relatiegeschenk en wat valt erbuiten?
- Relatiegeschenken zijn cadeaus en attenties voor klanten, prospects, leveranciers, adviseurs en andere zakelijke contacten.
- Denk aan kerstpakketten, bloemen, een jubileumcadeau, een fles wijn of een kleine feestdagenattentie.
- Ook een uitnodiging of activiteit kan als zakelijke attentie meetellen, al blijft de soort uitgave belangrijk voor de btw-beoordeling.
- Geef je hetzelfde cadeau aan een medewerker, dan valt dat niet automatisch onder dezelfde regeling als een geschenk aan een klant.
Klanten, personeel en giveaways: dit werkt niet hetzelfde
De ontvanger en het doel van de uitgave maken vaak het verschil:
| Situatie | Waar kijk je naar? | Btw-aandachtspunt |
|---|---|---|
| Klant of andere zakelijke relatie | Persoonlijk cadeau, bedankje of kerstpakket voor iemand buiten je bedrijf. | De regels voor relatiegeschenken tellen per ontvanger per jaar. Ook het aftrekrecht van de ontvanger speelt mee. |
| Personeel | Geschenk of voorziening voor een eigen medewerker. | Dit loopt niet via exact dezelfde logica als een klantcadeau. Eten en drinken, borrels of maaltijden voor personeel beoordeel je vaak weer apart. |
| Giveaway of promotieartikel | Breed uitgedeelde weggever met marketingdoel, zoals een sample of gadget. | Dat kan anders uitpakken dan een individueel relatiegeschenk, mits je administratie duidelijk laat zien dat het om promotie gaat. |
Let extra op bij kerstpakketten, wijn en meerdere cadeaus
- Een kerstpakket voor een klant volgt meestal dezelfde basisregels als elk ander relatiegeschenk: kijk naar de ontvanger, het jaarbedrag en het aftrekrecht aan de andere kant.
- Wijn of andere alcohol maakt een cadeau niet automatisch niet-aftrekbaar, maar de vorm van de uitgave telt wel. Een losse fles is iets anders dan horeca, catering of een proeverij; voor uitgaven aan eten en drinken gelden weer eigen regels, zoals bij representatiekosten (koffie, lunch, diner) aftrekbaar maken.
- Geef je meerdere kleine cadeaus in één jaar aan dezelfde relatie, dan beoordeel je het totaal samen. Spreiden over verschillende momenten verandert die jaarbeoordeling niet.
- Bij duurdere cadeaus kunnen naast de btw ook andere fiscale vragen spelen voor de ontvanger. Bewaar je onderbouwing daarom extra goed.
Zo houd je relatiegeschenken goed bij in je administratie
Leg per relatie minimaal vast: datum, soort cadeau, factuur, waarde exclusief en inclusief btw en of je de btw hebt teruggevraagd. In veel boekhoudingen verwerk je dit onder representatiekosten of relatiegeschenken. Houd aftrekbare en niet-aftrekbare btw apart. Een BUA-correctie is simpel gezegd een btw-correctie aan het einde van het jaar als blijkt dat je eerder afgetrokken btw op geschenken of personeelsvoorzieningen toch niet mag houden. Moet je corrigeren, verwerk dat dan bij je btw‑aangifte invullen.
Koop je relatiegeschenken buiten de EU? Let hierop
Bij aankopen buiten de EU moet je de aankoopkant en de schenkingskant uit elkaar houden. Invoer-btw, douanedocumenten en buitenlandse facturen gaan over de import. De vraag of het cadeau zelf btw-technisch aftrekbaar is, is weer een aparte stap. Bewaar daarom zowel importdocumenten als een register per ontvanger. Koop of deel je over de grens uit, ga dan niet automatisch uit van dezelfde behandeling als bij een Nederlands relatiegeschenk.
Hoe wij dit onderwerp praktisch benaderen bij The Happy Financial
Bij The Happy Financial vertalen we dit soort regels het liefst naar drie praktische vragen: aan wie geef je het, wat is het totaal per jaar en hoe staat het in je administratie? Dat past bij hoe we op de site werken, met praktische artikelen en video’s over btw aftrekken in je btw‑aangifte, belasting en administratie voor starters. En zodra relatiegeschenken overlappen met personeelskosten, representatie of buitenlandse inkopen, sluit de uitleg logisch aan op die bredere ondernemerscontent. Ben je na de fiscale spelregels op zoek naar ideeën? Bekijk dan het juiste relatiegeschenk kiezen.